ESG no RH é a parte da agenda ESG que a gestão de pessoas executa e mede: quase toda a letra S, a social, mais um pedaço da G, a de governança. Na prática, responde por quem a empresa contrata, como remunera, como treina, como cuida da saúde de quem trabalha ali e o que acontece quando alguém reclama.
Leitura da CGLC: na maior parte das PMEs que atendemos, a dificuldade está no registro. A empresa já faz boa parte do que a letra S cobre e não consegue provar, porque nunca mediu. Essa leitura é nossa, e não achado das fontes citadas neste artigo. Aqui você vê o que cabe ao RH em cada letra, o roteiro de cinco passos, a tabela de indicadores que a PME produz com dado próprio e o que a pesquisa sustenta, e o que ela não sustenta, sobre retorno.
Resumo rápido
- ESG no RH é o pedaço do ESG que a gestão de pessoas opera. A sigla vem do inglês environmental, social and governance, e o RH responde por quase tudo o que está na letra S, mais uma parte da G. A divisão entre as letras é a que a CGLC usa em PME, e não definição de norma.
- O roteiro tem cinco passos, nesta ordem: nomear um responsável com nome e sobrenome, escolher de seis a oito indicadores, medir a linha de base, corrigir o que a medição mostrar e só então comunicar para fora. O roteiro, inclusive a ordem dos passos, é da CGLC. O que a evidência sustenta é outra coisa: que estabelecer responsabilidade rendeu mais que treinar.
- Pusemos o responsável em primeiro lugar por causa de Kalev, Dobbin e Kelly (2006). Com dados de 708 estabelecimentos do setor privado americano entre 1971 e 2002, os autores relatam que os programas que estabelecem responsabilidade pela diversidade produziram os aumentos mais amplos na diversidade gerencial, e que treinamento e avaliação de diversidade foram os menos eficazes em aumentar a participação de mulheres brancas, mulheres negras e homens negros na gerência. Os autores comparam famílias de programa; a ordem do roteiro é nossa.
- Christensen, Serafeim e Sikochi (2022) relatam que avaliadores discordam mais sobre métricas de resultado do que sobre métricas de política, e que mais divulgação de ESG leva a mais discordância, não a menos. O estudo descreve o ruído entre quem avalia e não prescreve o que medir. Concluir daí que política é a parte barata e resultado é a parte que vale é leitura da CGLC.
- A PME provavelmente já faz mais S do que reporta. Baumann-Pauly e colegas (2013), em estudo qualitativo com multinacionais e pequenas e médias empresas suíças, propõem que as menores não são necessariamente menos avançadas em organizar responsabilidade social, e que o que a pequena tem de restrição é a comunicação externa.
- Ressalva de escopo, e ela vale para o artigo inteiro: nenhum dos dez estudos citados aqui mediu PME brasileira, e todos foram lidos apenas em resumo. A maioria estuda empresa de capital aberto, e o único que inclui empresa de pequeno e médio porte estudou empresas suíças. A transposição para a sua realidade é leitura da CGLC, não achado das fontes.
O que é ESG no RH
A sigla ESG vem do inglês environmental, social and governance, ou seja, ambiental, social e governança. O vocabulário é do mercado financeiro, em que a sigla organiza critérios não financeiros para avaliar empresas, e não foi desenhado para gestão de pessoas. Nenhuma das dez fontes citadas neste artigo trata da história do termo.
Na nossa prática, a sigla chega ao RH por um caminho indireto, quase sempre pela cadeia de fornecedores e pelo crédito. Quando um cliente grande ou um banco manda o questionário, boa parte das perguntas cai no colo do RH, porque é lá que estão os dados sobre gente. Esse caminho não está descrito em nenhuma das fontes citadas neste artigo: é o que vemos na operação.
O RH não implanta ESG inteiro. Ele opera um recorte bem definido, e é esse recorte que cabe numa empresa de trinta, oitenta ou duzentas pessoas sem departamento de sustentabilidade.
A confusão mais comum começa aqui. O dono ouve falar de ESG numa conversa com o banco ou com um cliente grande e pede para o RH “cuidar do ESG”.
O que cabe ao RH em cada letra do ESG
Separar isso no primeiro dia economiza meses. A tabela abaixo divide a agenda entre o que o RH conduz, o que ele apoia e o que não é dele, no recorte de uma empresa de médio porte sem área de sustentabilidade.
| Letra | O que a letra cobre | O papel do RH |
|---|---|---|
| E (ambiental) | Consumo de energia e água, resíduos, emissões, logística, fornecedores | Apoia. Entra por educação, por metas de área e por critérios de compra de benefícios (vale-transporte, frota, viagens). A conta é da operação |
| S (social) | Condições de trabalho, saúde e segurança, remuneração, diversidade e inclusão, treinamento, rotatividade, relação com a comunidade | Conduz. É onde o dado nasce dentro do RH: folha, ponto, admissão, desligamento, treinamento, afastamento |
| G (governança) | Conselho, controles, ética, conflito de interesses, canal de denúncia, transparência | Divide. Conduz o código de conduta, o canal de denúncia e a apuração; não conduz estrutura societária nem controles financeiros |
Na nossa prática: o erro mais caro dessa fase é o RH aceitar a letra E inteira. Quando isso acontece, a área passa três meses contando copo plástico e não mede uma única coisa sobre as pessoas, que é justamente o que o cliente grande vai pedir no questionário de fornecedor.
Como fazer ESG no RH: o roteiro de cinco passos
Este é o roteiro que usamos em empresa sem estrutura dedicada. A ordem importa, e as duas seções seguintes explicam por que ela é esta.
-
1. Nomear o responsável
Uma pessoa, com nome e sobrenome, que responde pelo tema numa reunião de gestão recorrente. Não é um comitê sem dono e não é “o RH”
-
2. Escolher de seis a oito indicadores
Poucos, e só os que saem de dado que a empresa já produz, com a fórmula de cada um escrita antes de medir. Indicador que depende de pesquisa nova entra na segunda rodada
-
3. Medir a linha de base
Doze meses para trás, sem meta e sem julgamento. O número inicial existe para comparar, não para aprovar ninguém
-
4. Corrigir o que a medição mostrar
Uma ou duas frentes por ciclo, com prazo e responsável. Mais do que isso não sai do papel em empresa que também precisa faturar
-
5. Comunicar, por último
Primeiro para dentro, com o número e a série. Só depois para cliente, banco e edital
Por que o primeiro passo é nomear um responsável
A ordem mais comum nas empresas é a inversa: começa-se pela campanha de conscientização, pelo treinamento de diversidade e pelo cartaz no refeitório. Existe evidência empírica, e antiga, sobre a eficácia comparada dessas famílias de programa. Ela não testa sequência de implantação, e a leitura de que isso recomenda uma ordem é nossa.
Kalev, Dobbin e Kelly (2006) analisaram três famílias de programas de promoção da diversidade. Usaram dados federais sobre a força de trabalho de 708 estabelecimentos do setor privado americano entre 1971 e 2002, combinados com dados de pesquisa sobre as práticas de emprego dessas empresas.
Os autores relatam que os esforços de moderar o viés gerencial por treinamento e avaliação de diversidade foram os menos eficazes em aumentar a participação de mulheres brancas, mulheres negras e homens negros na gerência. Os esforços de atacar o isolamento social por mentoria e networking mostraram efeitos modestos. Já os esforços de estabelecer responsabilidade pela diversidade levaram aos aumentos mais amplos na diversidade gerencial.
O achado que costuma passar despercebido é outro. Segundo os autores, as organizações que estabelecem responsabilidade também observam efeitos melhores do treinamento, da avaliação, do networking e da mentoria.
Há, no mesmo resumo, uma ressalva que precisa vir junto. Os autores registram que empregadores sujeitos a determinações federais de ação afirmativa, que tipicamente designam a um gestor a responsabilidade pelo cumprimento, também observam efeitos mais fortes de alguns programas.
Leitura da CGLC: esse regime regulatório não existe no Brasil, e é o candidato mais óbvio a explicar parte do efeito medido. A ressalva aqui vai além da população e alcança o mecanismo: numa PME brasileira, nomear um responsável é decisão voluntária.
Nada disso diz que treinamento não sirva. O que os dois estudos relatam é que ele rende mais acompanhado do que sozinho: Kalev e colegas registram efeitos melhores de treinamento onde há responsabilidade estabelecida, e Bezrukova e colegas relatam efeitos positivos maiores quando o treinamento é complementado por outras iniciativas.
Na nossa prática, o que se acrescenta a isso é a ordem. Em PME, em que o orçamento de treinamento é pequeno e cada hora de sala custa produção, começar pela responsabilidade evita gastar o orçamento do ano inteiro em horas de sala antes de existir um número para comparar.
A meta-análise de Bezrukova, Spell, Perry e Jehn (2016) ajuda a calibrar a expectativa sobre a peça mais vendida do mercado. Reunindo 260 amostras independentes, os autores relatam, para o treinamento de diversidade, um tamanho de efeito geral de 0,38 no g de Hedges.
Segundo os autores, os efeitos foram avaliados ao longo do tempo e segundo características de contexto, desenho e participantes do treinamento. O resumo do estudo não declara em que empresas nem em que países estão essas amostras, então nada aqui permite dizer que o número vale para PME brasileira.
O maior efeito aparece sobre as reações ao treinamento e sobre o aprendizado cognitivo, e os menores sobre o aprendizado comportamental e o atitudinal ou afetivo. Ainda segundo os autores, os efeitos sobre reações e sobre aprendizado atitudinal ou afetivo decaíram ao longo do tempo, enquanto os efeitos sobre aprendizado cognitivo permaneceram estáveis e, em alguns casos, até aumentaram.
O mesmo estudo descreve quando o treinamento rende mais. Segundo os autores, os efeitos positivos foram maiores quando ele foi complementado por outras iniciativas de diversidade, quando foi dirigido à conscientização e ao desenvolvimento de habilidades, e quando foi conduzido ao longo de um período significativo. Os autores registram ainda que a proporção de mulheres no grupo esteve associada a reações mais favoráveis ao treinamento.
| O que a empresa costuma fazer primeiro | O que a evidência sugere | Onde isso entra no roteiro |
|---|---|---|
| Palestra ou treinamento de diversidade | Os programas menos eficazes em aumentar a participação de grupos na gerência, segundo Kalev e colegas. Em Bezrukova e colegas, que medem outra coisa, o efeito geral sobre os quatro desfechos de treinamento é de 0,38, maior em reação e aprendizado cognitivo e menor em comportamento. Os dois números não são comparáveis entre si | Passo 4, depois que houver dado e responsável |
| Comitê de diversidade sem dono | Não é o mesmo que estabelecer responsabilidade. O achado de Kalev e colegas é sobre estruturas de responsabilidade, e a leitura de que comitê sem dono não conta é nossa | Passo 1, com nome e sobrenome |
| Relatório ESG para o site | Christensen e colegas relatam que mais divulgação leva a mais discordância entre avaliadores, não a menos | Passo 5, por último |
| Meta de diversidade antes de medir | Sem linha de base não há como saber se a meta é ambiciosa ou já foi batida. Esta leitura é da CGLC | Passo 3, antes de qualquer meta |
Por que medir resultado, e não só política
A tabela de indicadores da próxima seção pede resultado, e não declaração de intenção. Dois estudos sobre o mercado de avaliação ESG ajudam a entender por quê, com a ressalva de que nenhum dos dois diz o que uma empresa deve medir: os dois descrevem o ruído entre quem avalia.
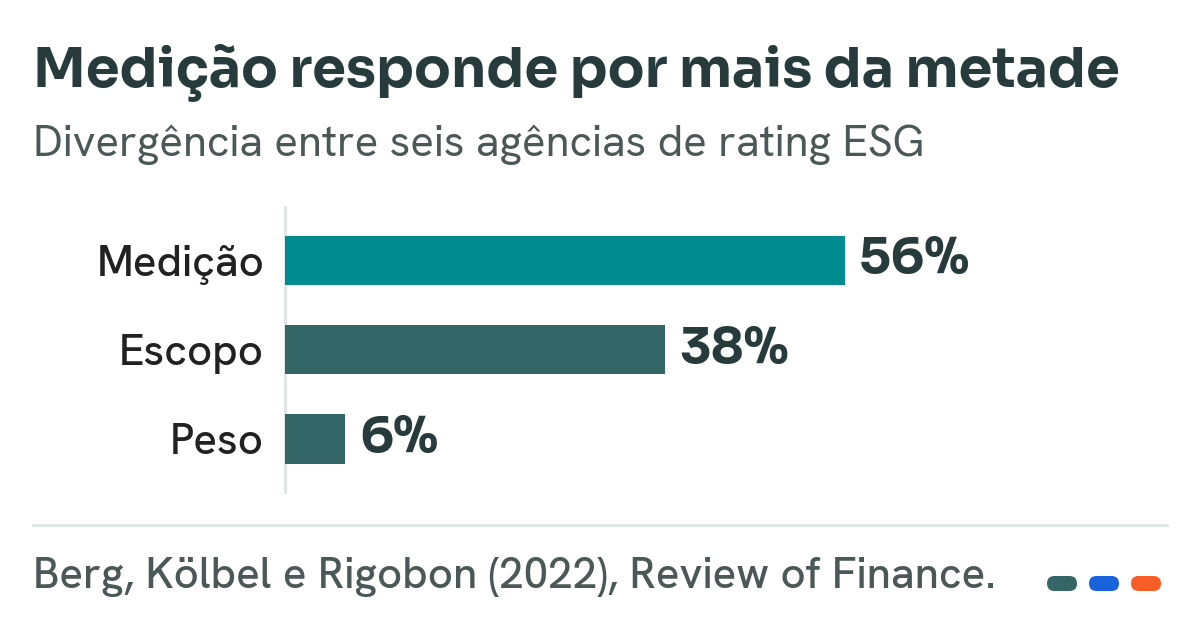
Berg, Kölbel e Rigobon (2022) investigaram a divergência entre as notas ESG de seis agências de rating. Mapearam as diferentes metodologias em uma taxonomia comum de categorias e decompuseram a divergência em três contribuições. Segundo os autores, a medição contribui com 56% da divergência, o escopo com 38% e o peso com 6%.
Ao analisar as razões da divergência de medição, os autores relatam ter detectado um efeito de avaliador: a visão geral que a agência tem da empresa influencia a medição de categorias específicas. A conclusão que eles próprios tiram é que os resultados pedem mais atenção a como os dados por trás das notas ESG são gerados.
Christensen, Serafeim e Sikochi (2022) foram atrás da mesma discordância por outro caminho e chegaram a um resultado desconfortável: maior divulgação de ESG leva a maior discordância entre avaliadores. Os autores relatam que os achados se sustentam com efeitos fixos de empresa e num desenho de diferenças em diferenças com choques de divulgação obrigatória.
Dois detalhes desse estudo interessam a quem vai montar indicador. Os avaliadores discordam mais sobre métricas de resultado do que sobre métricas de entrada, que são as políticas. E a divulgação parece amplificar mais a discordância justamente nos resultados.
Os autores também relatam que maior discordância de ESG está associada a maior volatilidade de retorno, a movimentos de preço absolutos maiores e a menor probabilidade de emissão de financiamento externo.
Leitura da CGLC: se os profissionais que fazem isso em tempo integral concordam mais sobre política do que sobre resultado, publicar uma política é a parte barata e consensual do trabalho. O que diferencia uma empresa é ter o número do resultado, medido do mesmo jeito, por três anos seguidos.
Na nossa prática, vale dizer que o mesmo achado admite a leitura contrária, e ela é honesta: se há mais discordância sobre resultado, é porque resultado é mais difícil de medir de forma consistente. É justamente por isso que o passo 2 do roteiro manda escrever a fórmula de cada indicador antes de medir, e o erro 5 manda não trocá-la no meio da série.
Os indicadores do S que a PME consegue produzir
Esta é a entrega prática do artigo. Todos os indicadores abaixo saem de dado que a empresa já tem em folha, ponto, sistema de admissão ou controle de treinamento. Nenhum exige consultoria, plataforma nova ou pesquisa contratada, e a maior parte cabe numa planilha.
| Indicador | Como se calcula | Onde o dado está | Armadilha comum |
|---|---|---|---|
| Rotatividade (turnover) | Desligamentos no período divididos pelo número médio de pessoas no período | Folha e admissões | Misturar pedido de demissão com dispensa. Separe os dois, senão o número não diz nada |
| Rotatividade nos primeiros 90 dias | Saídas até o 90º dia divididas pelas admissões do período | Admissões e desligamentos | Ignorar. É o indicador que mais rapidamente mostra problema de recrutamento e seleção ou de integração |
| Absenteísmo | Horas de ausência divididas pelas horas contratadas | Ponto | Somar férias e folga como ausência |
| Taxa de promoção interna | Vagas preenchidas por gente de casa divididas pelo total de vagas preenchidas | Admissões e movimentações | Contar mudança de cargo sem mudança de faixa salarial como promoção |
| Distribuição por gênero e por faixa etária, em cada nível | Contagem simples por nível hierárquico | Folha | Olhar só o total da empresa. O total esconde a concentração na base |
| Razão salarial entre o maior e o menor salário | Maior salário dividido pelo menor salário da empresa | Folha | Comparar com outra empresa. Serve para acompanhar a própria série |
| Horas de treinamento por pessoa | Horas totais divididas pelo número médio de pessoas | Controle de treinamento | Contar reunião e integração como treinamento |
| Acidentes e afastamentos | Contagem e dias perdidos, por causa | CAT, atestados e ponto | Tratar afastamento por causa psicossocial como assunto individual. Ver NR-1 e riscos psicossociais |
| Denúncias recebidas, apuradas e concluídas | Contagem em cada estágio, com prazo médio | Canal de denúncia | Divulgar só o total recebido. O número que importa é o de apuração concluída |
Na nossa prática: seis a oito destes bastam para o primeiro ano. A tentação de medir os nove de uma vez costuma terminar com nenhum medido direito, e um indicador com série de doze meses vale mais que nove com um mês. A avaliação de desempenho não entra nesta lista de propósito: ela é um processo de gestão, e transformar nota de avaliação em indicador de ESG mistura duas conversas que rendem mais separadas.
O que a pesquisa sustenta, e o que ela não sustenta
A pergunta que todo dono faz é se isso dá retorno. A resposta honesta tem duas partes, e a segunda é a que quase nunca aparece nos textos de fornecedor.
A primeira parte é que existe um corpo grande de evidência favorável. Friede, Busch e Bassen (2015) extraíram os dados de estudos de revisão anteriores e combinaram os achados de cerca de 2.200 estudos individuais sobre a relação entre critérios ESG e desempenho financeiro corporativo.
Os autores relatam que aproximadamente 90% dos estudos encontram uma relação não negativa entre ESG e desempenho financeiro, que a grande maioria relata achados positivos e que o impacto positivo aparenta ser estável ao longo do tempo. A conclusão dos próprios autores é que o argumento de negócio para o investimento ESG é empiricamente muito bem fundamentado.
Orlitzky, Schmidt e Rynes (2003), numa meta-análise de 52 estudos que reúne 33.878 observações, relatam que a virtude corporativa na forma de responsabilidade social, e em menor grau de responsabilidade ambiental, provavelmente compensa.
Os mesmos autores deixam dois avisos que interessam aqui. O desempenho social aparece mais correlacionado com medidas contábeis de desempenho financeiro do que com indicadores de mercado. E os índices de reputação aparecem mais correlacionados com desempenho financeiro do que os outros indicadores de desempenho social.
No caso específico do pilar social ligado a pessoas, Edmans (2011) analisou a relação entre satisfação dos empregados e retorno de ações no longo prazo. O autor relata que uma carteira ponderada por valor das “100 Melhores Empresas para Trabalhar na América” obteve um alfa anual de quatro fatores de 3,5% entre 1984 e 2009, e de 2,1% acima de referências setoriais.
O mesmo estudo relata que essas empresas apresentaram surpresas de lucro e retornos de anúncio significativamente mais positivos. No resumo, o autor descreve a verificação independente como uma pesquisa altamente pública sobre empresas grandes. A carteira estudada é americana e de empresas de capital aberto.
Post e Byron (2015) combinaram estatisticamente os resultados de 140 estudos sobre mulheres em conselhos e desempenho financeiro. Segundo os autores, a representação feminina no conselho está positivamente relacionada a retornos contábeis, e essa relação é mais positiva em países com proteções mais fortes ao acionista.
Sobre desempenho de mercado, os autores relatam que a relação é próxima de zero no conjunto. Ela é positiva em países com maior paridade de gênero e negativa em países com baixa paridade. Relatam ainda que a representação feminina está positivamente relacionada às duas responsabilidades primárias do conselho, monitoramento e envolvimento em estratégia.
A segunda parte da resposta é o que essa literatura não sustenta. Aguinis e Glavas (2012) revisaram a literatura de responsabilidade social corporativa a partir de 588 artigos de periódico e 102 livros e capítulos.
Um dos vazios que os autores apontam é a necessidade de pesquisa nos níveis micro de análise, ou seja, indivíduos e equipes. Outro é a necessidade de entender os mecanismos que ligam a responsabilidade social aos seus resultados.
| Fonte | O que ela sustenta | O que ela não sustenta |
|---|---|---|
| Friede e colegas (2015) | Que cerca de 90% de aproximadamente 2.200 estudos encontram relação não negativa entre ESG e desempenho financeiro | Que a relação seja causal, e que ela valha para empresa fechada de pequeno porte. O conjunto é de estudos sobre investimento ESG |
| Orlitzky e colegas (2003) | Que a meta-análise de 52 estudos, com 33.878 observações, encontra associação positiva | Que o efeito independa de como se mede. Os próprios autores registram que índices de reputação correlacionam mais que os demais indicadores |
| Edmans (2011) | Que a carteira das 100 melhores empresas para trabalhar obteve alfa anual de quatro fatores de 3,5% entre 1984 e 2009 | Que isso valha para PME. O resumo descreve a verificação independente como pesquisa pública sobre empresas grandes, e a lista é americana |
| Post e Byron (2015) | Que há relação positiva entre mulheres no conselho e retornos contábeis, variando com o contexto do país | Um efeito de mercado que valha em qualquer contexto. No conjunto a relação é próxima de zero, e os autores a relatam positiva onde há maior paridade de gênero e negativa onde há baixa paridade |
| Kalev e colegas (2006) | Que a responsabilidade estabelecida produz os aumentos mais amplos na diversidade gerencial | Que valha para o Brasil de hoje. São estabelecimentos americanos entre 1971 e 2002 |
| Aguinis e Glavas (2012) | Que a literatura é extensa e que o arcabouço proposto integra os níveis institucional, organizacional e individual | Conclusão sobre efeito no nível de indivíduos e equipes. Os autores apontam esse nível como lacuna a preencher, o que é diferente de dizer que não há nada ali |
| Berg e colegas (2022) | Que a divergência entre seis agências de rating se decompõe em 56% de medição, 38% de escopo e 6% de peso | Nada sobre empresa que não é avaliada por agência de rating |
| Christensen e colegas (2022) | Que mais divulgação de ESG leva a mais discordância entre avaliadores, e que a discordância é maior sobre resultado do que sobre política | Que a empresa deva medir resultado. O estudo descreve o ruído entre avaliadores, não prescreve prática de gestão |
| Bezrukova e colegas (2016) | Que o efeito geral é de g de Hedges igual a 0,38 em 260 amostras, maior em reação e aprendizado cognitivo | Aplicação a uma população específica. O resumo não declara em que empresas ou países estão as 260 amostras |
| Baumann-Pauly e colegas (2013) | Que empresas menores não são necessariamente menos avançadas em organizar responsabilidade social | Que isso valha no Brasil. O estudo é qualitativo e as empresas são suíças |
Leitura da CGLC, e esta ponte é nossa: a evidência disponível é boa para dizer que empresas que tratam bem quem trabalha nelas tendem a ir melhor, e fraca para dizer quanto isso rende numa PME brasileira de oitenta pessoas. Quem vender número de retorno de ESG para o seu porte está extrapolando. O motivo para fazer continua de pé, e ele é mais direto: cliente grande e banco já pedem esses dados no questionário de fornecedor, e quem não tem a série perde o contrato antes de discutir preço.
A vantagem da PME no pilar social, e onde ela perde
Os textos de mercado tratam a empresa pequena como atrasada na agenda ESG. Existe literatura que sugere o contrário. Leitura da CGLC: se ela estiver certa, muda o que o RH de uma PME deveria priorizar.
Baumann-Pauly, Wickert, Spence e Scherer (2013) partiram de um estudo empírico qualitativo sobre responsabilidade social em multinacionais e em pequenas e médias empresas suíças. Os autores sugerem que empresas menores não são necessariamente menos avançadas em organizar responsabilidade social do que as grandes.
Eles propõem que empresas pequenas possuem características organizacionais favoráveis à implementação interna de práticas de responsabilidade social nas funções centrais do negócio, mas que restringem a comunicação externa e o relato sobre essas práticas. Nas grandes, segundo os mesmos autores, o padrão é o inverso.
Os autores esboçam uma explicação teórica para a diferença, baseada na relação entre tamanho da empresa e custos organizacionais relativos.
Na nossa prática: a PME que chega até nós quase sempre já faz uma parte razoável do S sem chamar isso de S. Ela conhece o nome dos filhos das pessoas, adianta salário quando alguém tem uma emergência, contrata na comunidade em volta e resolve conflito no mesmo dia. O que ela não tem é registro, série e linguagem. Por isso o roteiro de cinco passos termina na comunicação em vez de começar por ela: o gargalo da PME está no passo 5, não no passo 4.
-
O que a PME costuma já ter
Proximidade, decisão rápida, contratação local, flexibilidade no caso individual. Baumann-Pauly e colegas propõem que a implementação interna é onde a empresa pequena tem vantagem organizacional
-
O que costuma faltar
Registro do que foi feito, série histórica do indicador e uma linguagem que o cliente grande reconheça no questionário. É a comunicação externa, que os mesmos autores apontam como a restrição da empresa pequena
-
Por onde começar, então
Registrar o que já acontece antes de criar programa novo. Esta conclusão é da CGLC: as fontes descrevem a assimetria, não dizem o que fazer com ela
Cinco erros comuns no ESG do RH
Na nossa prática, estes cinco aparecem com regularidade, e nenhum é por má-fé. A lista inteira desta seção é observação da CGLC na operação com clientes, e não achado de nenhuma das fontes citadas neste artigo.
1. Começar pelo relatório. A empresa contrata a diagramação do relatório antes de ter o primeiro número. O resultado é um documento bonito que ninguém consegue atualizar no ano seguinte, porque o dado nunca existiu.
2. Confundir comitê com responsabilidade. Um grupo de seis pessoas que se reúne uma vez por trimestre não é o mesmo que uma pessoa que responde pelo tema. O achado de Kalev e colegas (2006) é sobre estruturas que estabelecem responsabilidade; a leitura de que um comitê sem dono não cumpre esse papel é nossa.
3. Medir só o total da empresa. A distribuição por gênero no total costuma parecer equilibrada e esconder que a concentração está toda na base. O corte por nível hierárquico é o que mostra o problema.
4. Tratar saúde mental como campanha. A palestra de setembro costuma ser a única coisa que acontece no ano, e nenhuma empresa que atendemos conseguiu mostrar efeito dela no próprio indicador de afastamento. A obrigação regulatória brasileira sobre riscos psicossociais tem regra própria e prazo próprio, e está tratada em NR-1 e riscos psicossociais.
5. Mudar a forma de calcular no meio da série. Trocar a fórmula de rotatividade no terceiro trimestre destrói a comparação e é o erro mais difícil de desfazer. Defina a fórmula por escrito no passo 2 e só reveja na virada do ano, com a mudança registrada.
Por onde começar nos próximos 90 dias
Se a empresa não tem nada disso hoje, o primeiro ciclo cabe em três meses e não precisa de ninguém contratado. No primeiro mês, nomeie o responsável e feche a lista de seis a oito indicadores, com a fórmula de cada um escrita.
No segundo mês, levante os doze meses anteriores e monte a linha de base, sem meta. No terceiro, escolha uma frente de correção, defina prazo e dono, e apresente o quadro numa reunião de gestão. A comunicação externa fica para o ciclo seguinte, quando já houver duas medições para comparar.
Se o assunto for a estrutura de RH em volta disso, o guia de gestão de pessoas organiza os processos na ordem em que fazem sentido. Já o texto sobre retenção de talentos trata de perto da rotatividade, que é o primeiro indicador da tabela acima.
Precisa responder ao questionário ESG de um cliente grande e não tem os indicadores prontos?
Perguntas frequentes
O que é ESG no RH?
É a parte da agenda ESG que a área de gestão de pessoas executa e mede. A sigla vem do inglês environmental, social and governance, e o RH conduz praticamente toda a letra S: condições de trabalho, saúde e segurança, remuneração, diversidade e inclusão, treinamento e rotatividade. Da letra G ele conduz código de conduta, canal de denúncia e apuração. A letra E fica com a operação. Leitura da CGLC: essa divisão é a que usamos em PME sem área de sustentabilidade, e não é definição de norma.
Por onde uma PME deve começar o ESG no RH?
Kalev, Dobbin e Kelly (2006), com dados de 708 estabelecimentos do setor privado americano entre 1971 e 2002, relatam que os programas que estabelecem responsabilidade produziram os aumentos mais amplos na diversidade gerencial, e que treinamento e avaliação de diversidade foram os menos eficazes em aumentar a participação de mulheres brancas, negras e homens negros na gerência. Os autores comparam famílias de programa, não sequência de implantação, e o estudo não mediu PME brasileira. Na nossa prática, a ordem que tiramos daí é começar pelo responsável: uma pessoa com nome e sobrenome respondendo pelo tema numa reunião de gestão.
Quais indicadores do S uma empresa pequena consegue medir?
Todos os que saem de dado que a empresa já produz: rotatividade, rotatividade nos primeiros 90 dias, absenteísmo, taxa de promoção interna, distribuição por gênero e faixa etária em cada nível hierárquico, razão entre o maior e o menor salário, horas de treinamento por pessoa, acidentes e dias de afastamento, e denúncias recebidas, apuradas e concluídas. Seis a oito bastam para o primeiro ano. A seleção é da CGLC e não vem das fontes citadas neste artigo.
ESG dá retorno financeiro para uma PME?
Não se sabe, e quem afirmar que sim com um número está extrapolando. A evidência favorável é sobre empresa grande e de capital aberto: Friede, Busch e Bassen (2015) reuniram, a partir de estudos de revisão, os achados de cerca de 2.200 estudos, e relatam que aproximadamente 90% encontram relação não negativa entre ESG e desempenho financeiro. Nenhum desses estudos mediu PME brasileira, e a Tabela 4 resume o que cada um sustenta e o que não sustenta. Na nossa prática, cliente grande e banco já pedem esses indicadores no questionário de fornecedor.
Basta publicar uma política de diversidade?
Não basta. Berg, Kölbel e Rigobon (2022) decompuseram a divergência entre seis agências de rating ESG e atribuíram 56% à medição, 38% ao escopo e 6% ao peso. Christensen, Serafeim e Sikochi (2022) relatam que avaliadores discordam mais sobre métricas de resultado do que sobre as de entrada, as políticas. Os dois descrevem o ruído entre quem avalia e nenhum diz o que medir, e ambos estudam empresas avaliadas por agências de rating, e não PME. Leitura da CGLC: publicar política é a parte barata; ter a série do resultado é o que diferencia.
Treinamento de diversidade funciona?
Funciona em alguns desfechos e menos em outros. A meta-análise de Bezrukova, Spell, Perry e Jehn (2016), com 260 amostras independentes, relata efeito geral de g de Hedges igual a 0,38, maior sobre reações e aprendizado cognitivo e menor sobre o comportamental e o atitudinal. Os mesmos autores relatam que o treinamento rende mais quando é complementado por outras iniciativas. O resumo não declara em que empresas nem em que países estão as amostras, então nada nele permite dizer que o número vale para PME brasileira. Na nossa prática, treinamento entra depois de haver responsável e dado.
Fontes e referências
- Aguinis, H., & Glavas, A. (2012). What we know and don’t know about corporate social responsibility: A review and research agenda. Journal of Management, 38(4), 932-968. https://doi.org/10.1177/0149206311436079
- Baumann-Pauly, D., Wickert, C., Spence, L. J., & Scherer, A. G. (2013). Organizing corporate social responsibility in small and large firms: Size matters. Journal of Business Ethics, 115(4), 693-705. https://doi.org/10.1007/s10551-013-1827-7
- Berg, F., Kölbel, J. F., & Rigobon, R. (2022). Aggregate confusion: The divergence of ESG ratings. Review of Finance, 26(6), 1315-1344. https://doi.org/10.1093/rof/rfac033
- Bezrukova, K., Spell, C. S., Perry, J. L., & Jehn, K. A. (2016). A meta-analytical integration of over 40 years of research on diversity training evaluation. Psychological Bulletin, 142(11), 1227-1274. https://doi.org/10.1037/bul0000067
- Christensen, D. M., Serafeim, G., & Sikochi, A. (2022). Why is corporate virtue in the eye of the beholder? The case of ESG ratings. The Accounting Review, 97(1), 147-175. https://doi.org/10.2308/TAR-2019-0506
- Edmans, A. (2011). Does the stock market fully value intangibles? Employee satisfaction and equity prices. Journal of Financial Economics, 101(3), 621-640. https://doi.org/10.1016/j.jfineco.2011.03.021
- Friede, G., Busch, T., & Bassen, A. (2015). ESG and financial performance: Aggregated evidence from more than 2000 empirical studies. Journal of Sustainable Finance & Investment, 5(4), 210-233. https://doi.org/10.1080/20430795.2015.1118917
- Kalev, A., Dobbin, F., & Kelly, E. (2006). Best practices or best guesses? Assessing the efficacy of corporate affirmative action and diversity policies. American Sociological Review, 71(4), 589-617. https://doi.org/10.1177/000312240607100404
- Orlitzky, M., Schmidt, F. L., & Rynes, S. L. (2003). Corporate social and financial performance: A meta-analysis. Organization Studies, 24(3), 403-441. https://doi.org/10.1177/0170840603024003910
- Post, C., & Byron, K. (2015). Women on boards and firm financial performance: A meta-analysis. Academy of Management Journal, 58(5), 1546-1571. https://doi.org/10.5465/amj.2013.0319
Limite de verificação, declarado: as dez referências acima são revisadas por pares e tiveram o DOI conferido. Todas foram lidas apenas em resumo, nenhuma em texto completo. Oito tiveram o resumo obtido no Crossref ou no OpenAlex. Duas, Edmans (2011) e Baumann-Pauly e colegas (2013), não têm resumo nesses dois registros, e o resumo foi obtido no Semantic Scholar.
Nenhum dos dez estudos mediu empresa brasileira de pequeno ou médio porte. A Tabela 4 resume, fonte a fonte, o que cada uma sustenta e o que não sustenta. Onde o resumo do estudo não declara a população estudada, como em Bezrukova e colegas, o artigo diz isso em vez de preencher a lacuna.
Por: Luciana Silva, administradora com especialização em neurociência aplicada à gestão, na CGLC. A CGLC (Centro de Gestão e Liderança Contemporânea) é um laboratório de cocriação de soluções que apoia empresas e líderes no desenvolvimento de lideranças, cultura de inovação e gestão de pessoas.
Publicado em 21/09/2026.
A CGLC (Centro de Gestão e Liderança Contemporânea) é um laboratório de cocriação de soluções que apoia empresas e líderes no desenvolvimento de lideranças, cultura de inovação e gestão de pessoas.
O melhor de gestão de pessoas no seu e-mail
Ideias práticas de RH para PMEs e os novos materiais da CGLC, direto na sua caixa de entrada.